Lojas de autopeças e oficinas mecânicas costumam vender produtos sujeitos a PIS e Cofins concentrados e a ICMS por substituição tributária. Nas oficinas, a receita é mista: parte é serviço, parte é venda de peças.
Temas que costumam ser analisados
- PIS e Cofins concentrados: autopeças, pneus e câmaras de ar previstos na Lei nº 10.485/2002 e seus anexos têm as contribuições cobradas do fabricante ou importador. Na revenda, a receita fica sujeita à alíquota zero.
- Simples Nacional: a receita de revenda desses produtos e a de mercadorias com ICMS-ST devem ser segregadas no PGDAS-D (LC nº 123/2006, art. 18, § 4º-A, I).
- Oficinas: a receita de serviços segue tributação própria; só a parcela de venda de peças sujeitas ao regime pode ser segregada. A separação nas notas fiscais é decisiva.
- Lucro Presumido e Lucro Real: exclusão do ICMS-ST da base do PIS e da Cofins do contribuinte substituído (STJ, Tema 1125).
Cuidados
- Nem toda peça está nas listas legais: a verificação é feita produto a produto, pela descrição legal e pelas exceções.
- Notas que misturam peça e serviço sem discriminação dificultam a análise.
- Valores recuperáveis dependem dos períodos não prescritos e da documentação.
Na Reforma Tributária
O ISS sobre os serviços e o ICMS sobre as peças serão substituídos gradualmente pelo IBS e pela CBS. Para oficinas, a revisão da forma de emissão das notas e da precificação de peças e mão de obra merece atenção desde já.
Leia também
- PIS/Cofins monofásico no Simples Nacional
- Cronograma da Reforma Tributária
- Recuperação de créditos tributários
A aplicação dessas regras depende do regime tributário, das operações realizadas e da documentação de cada empresa. Conteúdo informativo, atualizado em 1º de outubro de 2026.
Responsável: Paulo Roberto Cardoso da Silva · OAB/GO 54.941 · OAB/DF 65.427
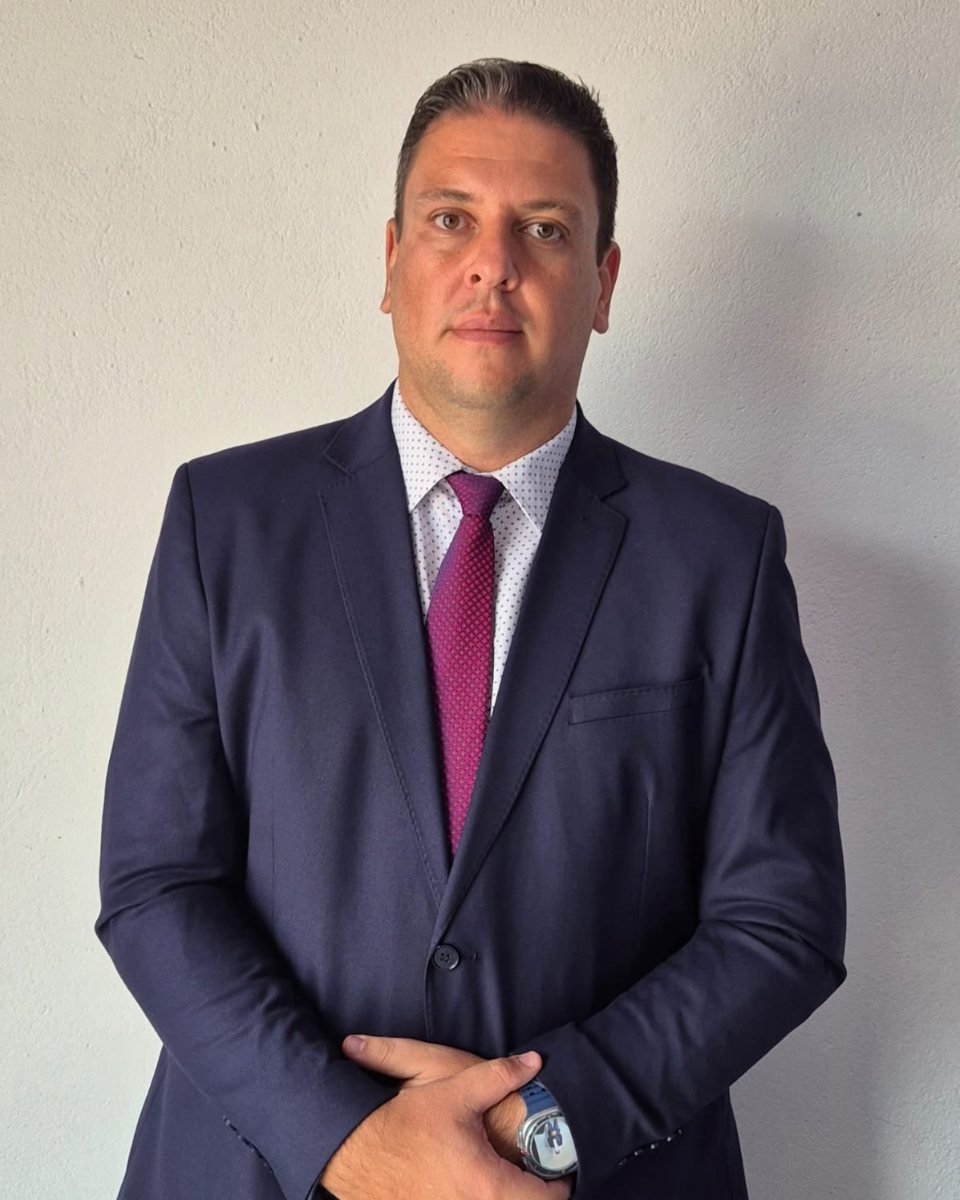
Análise conduzida por advogadoPaulo Roberto Cardoso da SilvaOAB/GO 54.941 · OAB/DF 65.427 · Pós-graduado em Direito TributárioAtuação tributária administrativa e judicial para empresas
Para tratar da situação da sua empresa, fale com o advogado.